


Jakarta, CNBC Indonesia – Perkembangan sistem ekonomi dan keuangan digital telah memperkuat akses dan layanan di masyarakat, sekaligus meningkatkan kompleksitas risiko konsumen seperti penipuan digital, rekayasa sosial, penyalahgunaan data, ketidakseimbangan informasi, dan kendala penyelesaian permasalahan transaksi. Kondisi tersebut menuntut pentingnya pelindungan konsumen yang lebih preventif, responsif, dan menyeluruh.
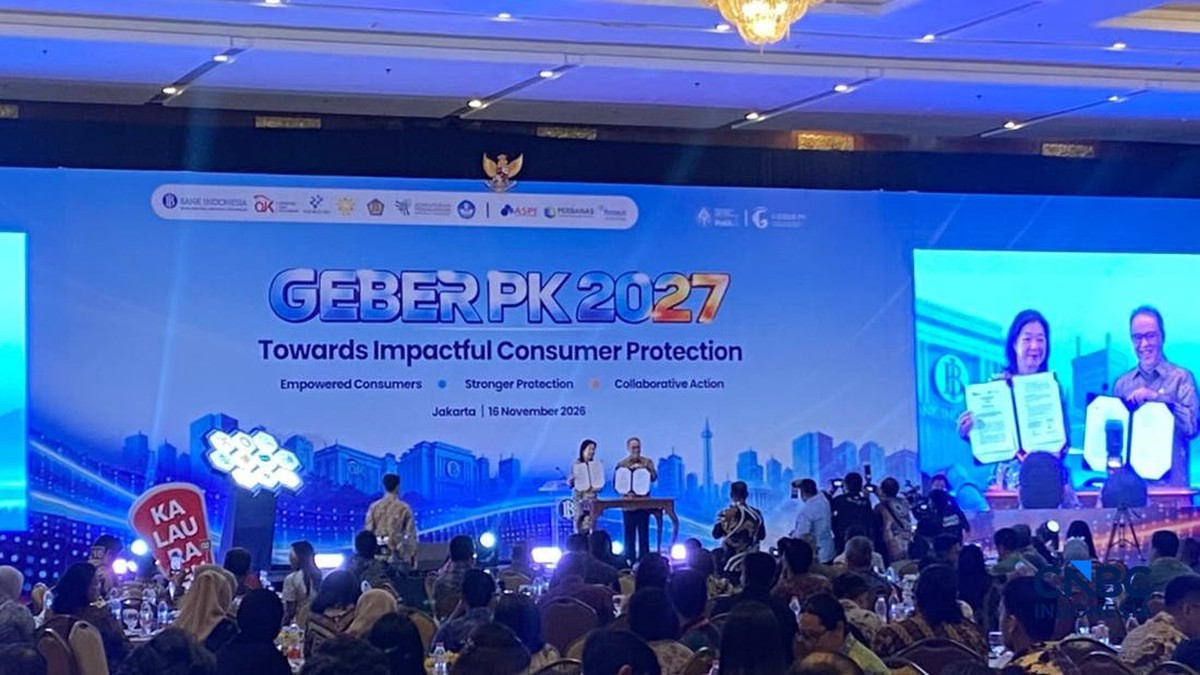
Melihat hal itu, Bank Indonesia (BI) bersama Otoritas Jasa Keuangan (OJK) melakukan penandatangan petunjuk pelaksanaan (juklak) tentang tata cara kerjasama dan koordinasi penyelesaian sengketa. Hal ini dilakukan agar para pihak bisa menyelesaikan masalah sesuai dengan kewenangan masing-masing.
Deputi Gubernur Bank Indonesia (BI) Filianingsih Hendarta mengatakan ke depan semua stakeholder harus sama-sama bergandengan tangan untuk mewujudkan perlindungan konsumen yang andal.
“Kita memerlukan perspektif yang lebih luas. Pertama, itulah mengapa penguatan sangat penting bagi masa depan ekonomi digital Indonesia. Yang kedua, bagaimana data mencerminkan tingkat keberdayaan konsumen kita sampai di mana. Dan yang ketiga, kira-kira langkah strategis apa yang kita perlu perkuat dan lakukan yang berbeda dari tahun 2026 ini untuk kita laksanakan di tahun 2027,” ungkap dia dalam Gerakan Bersama Pelindungan Konsumen (Geber PK) 2026/2027 di Jakarta, Senin (16/11/2026).
Apalagi menurutnya, transformasi sistem pembayaran sudah semakin dekat pada kehidupan masyarakat. Bahkan transaksi digital sudah dilakukan masyarakat dalam menunjang aktivitas harian. Sehingga untuk menjaga kepercayaan masyarakat, diperlukan penguatan sistem dan edukasi keuangan yang dilakukan baik oleh penyelenggara maupun lembaga keuangan.
“Jadi kita lihat bahwa edukasi konsumen, sistem peringatan dini, dan juga langkah pencegahan oleh penyelenggara serta koordinasi antar lembaga perlu diperkuat supaya bisa lebih mampu memberikan perlindungan yang lebih cepat, terpadu dan efektif,” tegas dia.
Filianingsih pun memastikan bahwa BI mewajibkan penyelenggara sistem pembayaran untuk memberikan pelindungan kepada konsumen sebagai salah satu prasyarat untuk menciptakan sistem pembayaran yang aman dan efisien.
“Kita yakini bahwa inovasi tanpa perlindungan akan rapuh, sementara perlindungan tanpa adaptasi akan tertinggal. Dan prinsip ini harus tercermin, satu dalam pengaturan, kedua dalam pengawasan, ketiga dalam praktek penyelenggaraan,” kata dia.
Geber PK 2027
Gerakan Bersama Edukasi Pelindungan Konsumen (Geber PK) 2027 akan diarahkan BI pada tiga pilar utama yaitu, Empower Consumer, Stronger Protection, dan Collaborative Action. Filianingsih mengatakan ketiganya tentunya menuntut konsumen yang lebih berdaya, sistem perlindungan yang efektif, dan kolaborasi nyata seluruh pemangku kepentingan.
Dari sisi Penyelenggara Jasa Pembayaran (PJP), BI memastikan bahwa tidak boleh mengeluarkan produk dan services kalau tidak disertai perlindungan konsumennya. Selain itu, BI juga melihat penerapan prinsip protection by design, penguatan keamanan transaksi, transparansi informasi, serta penanganan pengaduan yang efektif menjadi fondasi penting dalam membangun kepercayaan konsumenr.
Sedangkan dari sisi asosiasi, sebagai mitra strategis, juga akan didorong untuk konsisten dalam pelindungan konsumen di tingkat industri. Peran ini terus dapat diperkuat melalui pertukaran informasi, pengembangan panduan dan perluasan edukasi yang relevan, sesuai dengan karakteristik di daerah dan konsumen.
“Dari sisi lembaga, kementerian, dan otoritas lainnya, Ini diperlukan melalui sinergi, lintas kewenangan menjadi kunci dalam memperkuat perlindungan konsumen secara menyeluruh, melalui edukasi dan pencegahan, penguatan keamanan cyber, penanganan penipuan, penegakan hukum, dan sinergi dengan penanganan penipuan Anti SCAM Center,” pungkas Filianingsih.
Sementara itu, Anggota Dewan Komisioner OJK Dicky Kartikoyono mengatakan, upaya memperkuat pelindungan konsumen harus dilakukan secara proaktif sejak awal. Oleh karena itu, OJK akan mengembangkan aplikasi tersebut melalui kolaborasi dengan berbagai pemangku kepentingan terkait.
“Kami akan me-launch anti-scam apps. Ini yang paling depan sekali. Anti-scam apps itu tujuannya adalah memberikan jawaban kepada masyarakat ketika mereka harus bertanya, apakah telepon ini legal atau ilegal, link ini palsu atau tidak, pembicara ini atau misalnya ada yang deepfake ini benar apa engga,” kata Dicky.
Selain nomor telepon dan tautan mencurigakan, aplikasi tersebut juga akan memungkinkan masyarakat mengecek keamanan rekening tujuan transfer. Dengan begitu, pengguna dapat mengetahui apakah rekening yang akan dituju terindikasi sebagai rekening penampung dana hasil penipuan atau tindak kejahatan lainnya.
Menurut Dicky, selama ini masyarakat belum memiliki satu kanal terpadu untuk memastikan keamanan berbagai informasi dan penawaran yang diterima melalui SMS, telepon, maupun internet. Pengembangan aplikasi anti-scam tersebut akan dilakukan melalui integrasi berbagai basis data dari kementerian, lembaga, dan asosiasi terkait. OJK juga akan berkolaborasi dengan Satgas Pemberantasan Aktivitas Keuangan Ilegal (PASTI) dalam pengembangannya.
“Tujuannya adalah memberikan informasi tadi sejak awal ketika masyarakat akan bertransaksi. Nah apps ini tentunya cara bekerjanya seperti QRIS, terhubung dengan data, dengan database,” ujar Dicky.
Dicky menjelaskan, aplikasi tersebut saat ini masih dalam proses sandbox. Dalam pengembangannya, OJK mendapat dukungan dari sejumlah lembaga internasional, antara lain Asian Development Bank (ADB), World Bank, dan Gates Foundation.
Pada tahap awal, fitur yang dikembangkan akan difokuskan untuk membantu masyarakat memeriksa apakah suatu nomor telepon, tautan, atau rekening tergolong aman atau terindikasi penipuan. OJK juga tengah membangun integrasi dengan berbagai sumber data, termasuk daftar hitam (blacklist) nomor telepon, rekening, dan pihak-pihak yang terindikasi melakukan penipuan. Data tersebut nantinya dapat dipadukan dengan daftar putih (whitelist) untuk membantu masyarakat membedakan pihak yang aman dan berisiko.
Ke depan, aplikasi ini juga berpeluang dilengkapi teknologi kecerdasan buatan (AI) untuk melakukan analisis jaringan atau network analysis. Teknologi tersebut diharapkan dapat membantu mengidentifikasi keterkaitan antara nomor telepon, rekening, dan berbagai pihak yang terlibat dalam aktivitas penipuan.
Pengembangan aplikasi anti-scam menjadi salah satu bagian dari upaya OJK memperkuat pelindungan konsumen pada 2027. OJK juga akan berkoordinasi dengan kementerian dan lembaga terkait untuk memastikan risiko sudah diidentifikasi sejak produk dan layanan keuangan dirancang.
(dpu/dpu)


